
我们的重要邻国老挝是典型的“陆锁国”,曾被视为全球医药版图中的绝对洼地。过去十余年间,老挝凭借特惠制度、紧邻中国原料药基地的区位优势以及中老铁路的物流便利,逐步成为能够生产全球主流靶向药并直接向欧美市场出口平价药品的新兴力量。
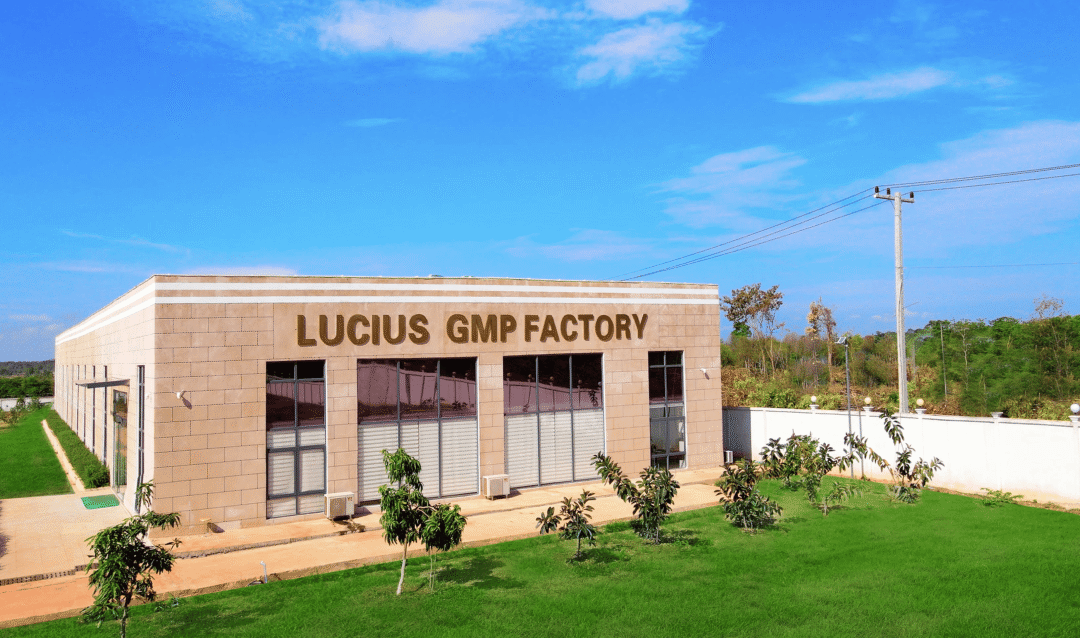
图片老挝卢修斯制药厂。
一、“全球南方药房”
作为联合国认定的最不发达国家,老挝在2033年前享有世界卫生组织(WTO)《与贸易有关的知识产权协定》以及多哈宣言赋予的药品专利豁免权,这一制度弹性成为该国仿制药产业崛起的核心支撑。
2020年之前,老挝全国经官方批准的正规制药企业不到十家,且大多为国有老厂,设备陈旧、工艺简单,仅能生产基础解热镇痛类普通仿制药,稍复杂的抗生素和长期慢性病用药均无法实现自给。2014年,老挝全年药品进口额不足500万美元,在全球医药贸易中几乎可以忽略不计。但经过十多年的发展,老挝利用国际制度弹性空间,聚焦肺癌、肝癌、丙肝等重症疾病领域药品,走出了一条有别于印度、泰国等传统仿制药生产国覆盖全品类药品市场的特色道路。
2024年是老挝制药产业发展的转折,年产能突破10亿片,较2020年实现十倍跃升,成为该国出口商品中增速最快的品类,出口额也首次突破百万美元大关,产品甚至远销德国、爱尔兰等对药品质量要求严苛的欧洲国家。老挝政府没有满足于被动豁免,而是将国际法的权利转化为国内法的主动授权。
2025年8月6日,老挝颁布的修订版《药品和医疗产品法》第70条明确规定,涉及知识产权保护期内药品的生产、进口与销售,老挝卫生部有权直接批准。这一举措向国内外投资者明确,在老挝生产专利期内仿制药是获得本国法律许可的合法行为,而非“灰色地带”,从而打消了投资者对其合法性的核心顾虑。
目前老挝仿制药的治疗领域已形成三大核心板块:一是重症专科药。以肺癌、肝癌、乳腺癌、白血病等恶性肿瘤的靶向药、免疫治疗药为主,同时覆盖丙肝、艾滋病等需要长期用药的传染性疾病领域。这一赛道的选择精准切中全球市场的核心痛点,有关原研药不仅研发成本高达数十亿美元,且往往处于专利保护期内,定价水平让绝大多数发展中国家患者难以承受。而老挝依托专利豁免政策,能够合法生产这类高价值药品的仿制药。以全球主流第三代肺癌靶向药奥希替尼为例,美国市场的月均治疗费用高达1.7万美元,老挝仿制药定价仅为其1/10;丙肝“神药”索非布韦,在美国一个疗程的价格高达8.4万美元,老挝仿制药的售价仅为280美元;抗癌药阿达格拉西布在美国的月均治疗费用为1.9万美元,老挝仿制药的售价则不到2000美元。更重要的是,临床数据验证了这类仿制药的医学价值:在127例EGFRT790M突变阳性非小细胞肺癌患者的临床研究中,使用老挝产奥希替尼仿制药的中位无进展生存期达18.3个月,原研药也不过18.9个月,微小差异无统计学意义,等效性表现稳定。
二是解热镇痛药、抗生素等基础药品。这是老挝仿制药产业的起点赛道,目前在老挝仿制药产业中的占比已不足30%,且主要供应国内及周边东南亚欠发达地区的基础医疗需求——这与印度、中国等传统仿制药生产国的路径完全不同,后者的基础普药板块在其产业发展初期是核心贡献来源。
三是心血管疾病、糖尿病、痛风、银屑病等慢性病用药。这是老挝仿制药产业的新兴增量赛道,随着产业技术的持续升级,老挝仿制药企业正逐步切入这一全球规模最大的医药赛道,目前已有多款相关药品获批上市,且部分产品通过了国际权威质量认证,主要供应全球南方国家的基础医疗市场。
二、成功的秘诀
长期以来,“仿制药”被误认为是“低技术、低品质”的代名词,但老挝仿制药产业通过高起点的技术引进与生产布局,跳出了这一低维竞争逻辑。
老挝仿制药企业的产品管线布局紧跟全球最新药物研发节奏,部分头部企业在原研药上市后的12个月内即可启动仿制药研发工作,在专利豁免期内实现与全球最新治疗方案的同步更新,工艺成熟度处于行业领先水平。
作为产业基础支撑,老挝头部药企的生产硬件配置也处于领先水准,其生产车间均严格按照国际药品生产质量管理规范标准设计施工,全流程引入自动化生产设备和精密检测仪器,部分核心企业生产环境达到欧美发达国家的行业标准。例如,老挝头部药企卢修斯制药投建的“亚太1号智慧工厂”是老挝目前规模最大的现代化制药基地,年产能超15亿片/粒。该工厂引进了中国、德国、美国的尖端生产与检测设备并实现全流程自动化,可满足全球50多个国家的不同用药规范需求,处于东南亚医药行业前列。
在质量管控体系层面,老挝头部药企建立了一套完整的国际标准体系,完全遵循从原料采购、生产工艺管控、过程质量检测到成品包装检验的全流程溯源管理。国际权威认证是老挝仿制药叩开全球市场的核心通行证。为了快速获得国际市场信任度,老挝头部药企在认证资源投入上不遗余力。目前多数龙头企业如卢修斯制药、大熊制药、联合制药已通过WHO-GMP、东盟GMP及PIC/S(药品检查合作计划)的三重国际认证,部分高端产品甚至获得世界卫生组织预认证(WHO-PQ)。这意味着老挝仿制药具备了进入联合国等国际组织采购清单的资格,获得了在全球公共卫生项目中与印度、欧美等传统医药强国产品同台竞争的机会。
老挝仿制药产业的技术来源并非自主研发的长期积累,而是典型的“外来移植型”。这一模式的核心逻辑是通过国际资本和技术的快速导入,跳过传统仿制药产业漫长的技术积累期,其产业技术的形成路径高度清晰。以中国、印度为核心技术来源地,通过中印资本与老挝的政策红利嫁接,快速完成产业技术的落地布局。具体而言,印度提供了长期积累的成熟工艺配方和批量生产经验,中国则提供了高性价比的原料药供应。
据行业数据,老挝国内药厂的原料药进口中,约80%来自中国,覆盖1650余个主流原料药品种,为其生产环节的稳定性提供了切实保障。在这一技术导入过程中,外资药企是核心载体,老挝头部药企大多有外资背景,或由印度、中国企业直接投资,或通过技术授权、合资合作方式导入成熟技术。例如,老挝卢修斯制药的技术团队核心由具有印度仿制药行业多年研发经验的技术专家组成,老挝联合药业的管理团队和技术骨干均由中国医药行业的资深专业人员构成,老挝元素制药的核心技术团队,由中国南京大学人工智能生物医药技术研究院、中国科学院的行业专家牵头组建。
整体来看,老挝仿制药产业的技术路径是典型的“政策吸引资金、资金绑定技术、技术支撑产能”的逆向崛起逻辑:以专利豁免的政策红利为基础,吸引拥有成熟技术的国际医药资本落地,再通过规模化生产加工,将政策红利转化为产品的成本优势。这一模式的优势,是产业推进效率快,但短板也十分明显,产业的根基比较脆弱,核心技术和上游供应链几乎完全依赖外部支撑。
三、成就是否可持续
药品专利豁免权并非永久有效,是老挝仿制药产业的致命隐患。根据WTO相关规则,老挝的专利豁免权将于2033年7月到期。到期后,老挝必须履行全球统一的药品专利保护义务,不能再继续合法生产专利保护期内的原研药仿制药。这意味着老挝仿制药现有的核心竞争力将在短时间内直接消散,现有发展逻辑也必须进行较大调整。留给老挝产业转型的窗口期现已不到十年,而其国内目前的发展水平,并没有准备好应对这一政策剧变。多数头部企业虽然在名义上规划了“后2033年”发展战略,但基本停留在初级阶段,要么是计划在豁免期结束前,尽可能扩大产能、抢占市场份额,要么是打算将生产基地转移到其他仍有豁免权的最不发达国家,真正投入资源,准备通过自主研发、建立技术壁垒的企业少之又少。当专利豁免期结束时,如果老挝产业仍未形成除政策红利外的其他核心竞争力,无法建立起有技术壁垒的产业优势,其现有的产业扩张势头,将在短时间内被快速逆转,甚至有直接崩塌的风险。
同时,人才技术储备不足、监管体系缺位等短期难以解决的深层短板,以及周边国家同质化竞争的持续加剧,使老挝难以在区域医药产业中的取得头部地位。只有在有限的政策窗口期内,积累内生能力,将产业竞争力从“政策红利驱动”转向“品质与成本双驱动”,老挝制药业才能实现长期可持续发展。
另一个问题是,一些不法分子把老挝国内的劣质仿制药伪装成正规药厂产品销往国内。有国内媒体曝光,老挝代购的仿制药“安罗替尼”经检测有效成分不到60%,不仅危害患者生命健康,还会侵蚀老挝仿制药的声誉。一旦形成“廉价即劣质”的刻板印象,将严重影响老挝仿制药的出口,甚至阻碍产业发展。
老挝仿制药产业的价值不在于成为“下一个世界药房”,而在于为后发国家提供了一种全新的产业发展思路。对全球南方国家而言,在既定的国际规则框架内,无需盲目复刻传统工业强国的发展路径,通过精准挖掘自身比较优势,创造性地将制度红利转化为产业竞争力,同样可以在全球高端制造赛道中找到生存空间。
(作者为中国社科院信息情报研究院副研究员、中国社科院国家高端智库专家)